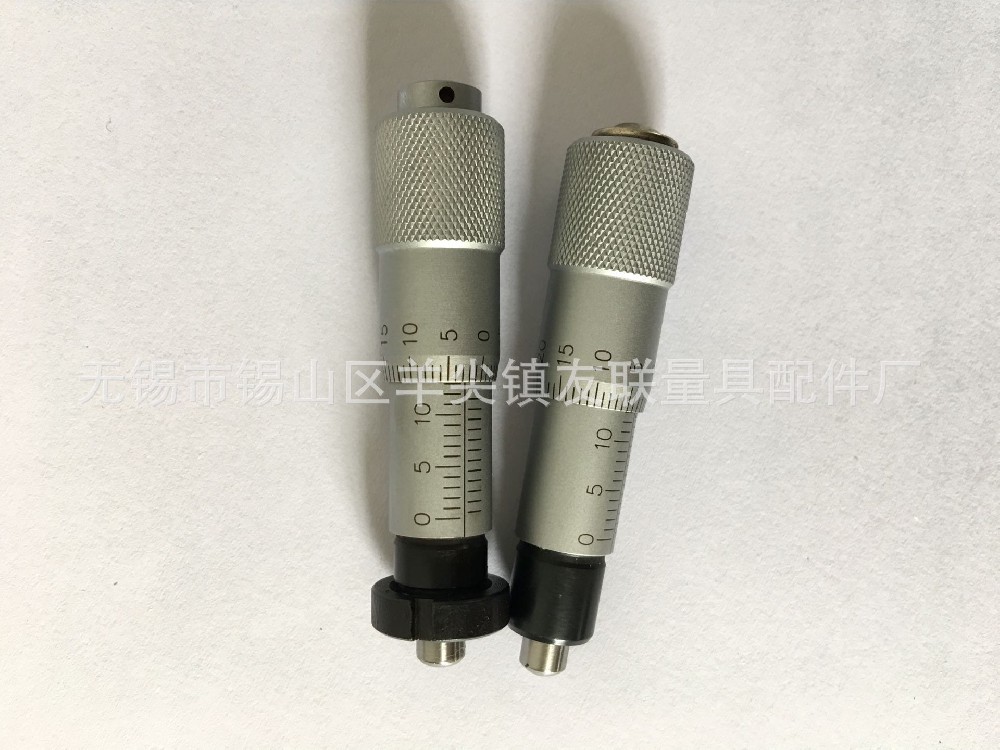
年度采购预算里量具类目往往估得偏差大,这类器件单价不高,但规格多、批次散,漏项之后追加采购的流程反而费事。按四项列微分头价格的预算,覆盖面就有了框架,执行起来也有章可循。预算的颗粒度宜到规格级,只按大类估,执行时才发现规格之间的价差比想象的大。与使用部门对一次台账,闲置的、待修的、超期未检的,清点之后再估更换量。规格多而量少的器件,预算宜合并一个科目管理,采购时再按规格拆分,灵活一些。科目的设置与财务对齐,报销与对账不绕弯。预算评审请使用部门参与,数字接地气。
存量更换是头一项。在用的器件按检定周期与磨损状态估计更换量,台账上逐台标注预计更换的月份,预算按此汇总。备件储备是另一项,关键工位宜有备用件,停机等件与多备一件的成本比较,多数场合后者划算,储备的规格按故障历史确定。更换量的估计宜分保守与正常两档,按保守档列预算,正常档作参考,执行时心里有数。关键工位的备件宜编号定位存放,账物一致,领用记录随手登记。淘汰下来的器件降级到要求低的场合继续用,一段时间的观察记录能支撑这个安排。

新增与扩产是接下来的一项。新工位的设计方案里器件的型号与数量按图统计,扩产计划提前向供应方询价锁价,预算按询价结果列入;检定与维修费用是收尾一项,按周期与历史费用估,送检的运输与差旅也别漏。微分头价格的年度波动不大,但批次散,宜留一成上下的机动额度。扩产计划若未批复,预算里先列可缓项,批复之后从机动额度调剂,流程走得通。检定送检的批次宜集中安排,运输与差旅的费用能省一截。锁价协议里写明价格适用的数量区间与有效期,扩产节奏变化时也有依据可循。
预算编完还要留执行记录。实际采购的规格、数量、单价与预算逐项对账,偏差大的项目找原因:是估少了用量,还是价格波动,下一年的编制就有了依据。微分头价格的信息平时留意积累,供应商的报价单归档保存,预算的准确度一年比一年高,采购的节奏也顺。对账的偏差分析宜在年初做,赶在编制下一年度预算之前,信息才是热的。预算执行到年中做一次回顾,偏差大了及时调整,年底集中补救就来不及了。历史数据整理成简表存档,新接手的同事也能照着做,编制的经验就不依赖个人。积累两三年,预算就成了可靠的管理工具。